 Capitales del Mundo
 Cruceros Exclusivos
 Islas Exóticas
 Viajes de Aventura
La planificación de una ruta de varios meses o un año sabático suele centrarse en el itinerario, los vuelos y el presupuesto diario, dejando a menudo en un segundo plano la logística sanitaria. Sin embargo, enfrentarse a una fiebre repentina en el Sudeste Asiático o a una lesión en una zona remota de América cambia drásticamente la percepción de vulnerabilidad cuando se está lejos de casa.
Los datos del sector asegurador indican que las incidencias médicas representan la causa principal de asistencia en el extranjero, con costes que en países con sanidad privada pueden dispararse hasta cifras de seis dígitos por una simple intervención. No se trata solo de tener cobertura, sino de entender las diferencias críticas entre una asistencia básica al viajero y una póliza de salud robusta.
¿Qué condiciones debe cumplir realmente una póliza para blindar la salud y el patrimonio durante una estancia prolongada? A continuación se detallan los criterios técnicos, los límites económicos recomendados y las cláusulas imprescindibles para tomar una decisión informada y segura.
Diferencias clave entre seguro de viaje y póliza médica internacional
Es muy habitual confundir la asistencia en viaje convencional con un seguro médico internacional de larga duración, pero sus propósitos son radicalmente distintos. Un seguro de viaje estándar está diseñado para cubrir incidencias puntuales, como la pérdida de equipaje, retrasos aéreos y urgencias médicas básicas durante unas vacaciones cortas. Por el contrario, cuando te planteas un itinerario de varios meses, necesitas una póliza que funcione como un sustituto real de tu sistema de salud habitual, garantizando el acceso a especialistas, pruebas diagnósticas complejas y hospitalizaciones prolongadas sin que ello suponga la quiebra financiera.
Otro error frecuente al planificar rutas por el continente es confiar exclusivamente en la cobertura pública. Aunque la Tarjeta Sanitaria Europea (TSE) es una herramienta útil para el turismo breve, resulta claramente insuficiente para estancias largas o nómadas. Su validez se limita a la sanidad pública bajo las condiciones del país de destino —que pueden incluir copagos elevados— y carece de prestaciones críticas como la repatriación médica privada o el traslado a hospitales especializados si la sanidad local no ofrece los recursos necesarios.
Por tanto, para un viaje largo, la prioridad debe desplazarse desde la protección del equipaje hacia la solvencia sanitaria ilimitada. Buscar una póliza que entienda la salud de forma integral y no solo como una urgencia momentánea es el primer paso para blindar tu experiencia en el extranjero.
Coberturas sanitarias imprescindibles para estancias prolongadas
Elegir la póliza adecuada implica analizar los riesgos específicos de tu ruta y la calidad del sistema sanitario que vas a encontrar. No es lo mismo enfrentarse a una apendicitis en una capital europea que sufrir un accidente de moto en una zona rural del Sudeste Asiático, pero existen ciertos mínimos que nunca deberían negociarse.
Más allá de la atención primaria, debes asegurarte de que el contrato cubra la hospitalización quirúrgica completa, los gastos farmacéuticos derivados del ingreso y la odontología de urgencia. Priorizar estas garantías médicas sobre las compensaciones por demoras o robos es fundamental para viajar con seguridad y tranquilidad mental durante meses.
Límites de gastos médicos según el destino
Los costes de la sanidad varían drásticamente al cruzar fronteras, y tu póliza debe reflejar esa realidad económica. Para destinos dentro de Europa o países con costes sanitarios moderados, un capital asegurado que oscile entre los 50.000 € y 100.000 € suele ser suficiente para cubrir la mayoría de incidencias graves sin comprometer tus ahorros.
Sin embargo, si tu plan incluye viajar a Estados Unidos, Canadá, Japón o Australia, el escenario cambia por completo debido a los precios desorbitados de la medicina privada en estas regiones. En estos casos, es imprescindible elevar el techo de gastos médicos, ya que una simple intervención quirúrgica con ingreso podría superar fácilmente los límites de una póliza básica:
| Región de destino | Capital médico mínimo recomendado | Nivel de coste sanitario |
|---|---|---|
| Europa y Norte de África | 50.000 € – 100.000 € | Medio / Moderado |
| Latinoamérica y Sudeste Asiático | 100.000 € – 200.000 € | Variable (privada costosa) |
| EE.UU., Canadá, Japón, Australia | Mínimo 300.000 € (ideal 1M €) | Muy Alto |
Repatriación y transporte sanitario urgente
Una de las cláusulas más críticas y costosas en cualquier gran viaje es la capacidad de volver a casa si la situación médica lo requiere. Debes distinguir claramente entre el traslado sanitario de emergencia, que te lleva al hospital fiable más cercano, y la repatriación sanitaria al país de origen, que te permite recuperarte en tu entorno habitual.
Esta cobertura debe ser siempre ilimitada tanto para el asegurado como para un acompañante. En caso de accidente grave o fallecimiento, la logística y el coste de un avión medicalizado o un traslado internacional de cuerpo son inasumibles para un particular, convirtiendo esta garantía en un pilar no negociable del seguro médico internacional viaje largo.
Deportes de aventura y enfermedades preexistentes
Las pólizas estándar suelen excluir por defecto cualquier actividad que implique un riesgo añadido. Si tu aventura incluye viajar a Nepal para hacer trekking a gran altura o bucear en Indonesia, debes verificar que la póliza contemple explícitamente estas actividades de aventura, especificando los límites de altitud y profundidad permitidos, o pagar el suplemento correspondiente.
En cuanto al historial clínico, las aseguradoras son muy estrictas. Las enfermedades diagnosticadas antes del inicio del viaje generalmente no están cubiertas salvo que se declaren y acepten previamente mediante un cuestionario médico.
Ocultar esta información puede llevar a la nulidad total de la póliza en el momento más crítico. Es preferible pagar una sobreprima y tener la certeza de que una dolencia crónica estará atendida si se desestabiliza durante el viaje.
Requisitos del seguro para visados y permisos de residencia
La movilidad internacional prolongada a menudo conlleva exigencias burocráticas específicas. Para obtener un visado Schengen, por ejemplo, las autoridades requieren obligatoriamente una cobertura mínima de 30.000 euros que incluya asistencia médica urgente y repatriación, válida para toda la duración de la estancia en el territorio.
Si tu objetivo es solicitar un visado de estudios o residencia no lucrativa, como al planear una temporada para viajar por España o establecerte temporalmente, los requisitos se endurecen. Los consulados suelen exigir un seguro médico privado completo, sin copagos ni periodos de carencia, que ofrezca prestaciones idénticas a las del sistema nacional de salud. En estos casos, es vital solicitar a la compañía un certificado específico que acredite el cumplimiento de todas estas normativas para evitar el rechazo del trámite.
Cuánto cuesta un seguro médico internacional de larga duración
El presupuesto para blindar tu salud depende en gran medida de tu edad, la duración exacta del viaje y, sobre todo, la zona geográfica de cobertura. Una póliza completa para un adulto joven en destinos de coste medio puede situarse en un rango aproximado de 170 € a 200 € mensuales, ofreciendo un equilibrio razonable entre precio y protección.
Si necesitas incluir coberturas para Norteamérica o eliminas franquicias para tener acceso total desde el primer euro, la prima puede ascender por encima de los 300 € al mes. Aunque representa un coste fijo considerable en el presupuesto del viaje, su valor es insignificante comparado con la factura de una semana de hospitalización privada en el extranjero.
Existen opciones más económicas con franquicias altas, diseñadas solo para grandes catástrofes, pero requieren que el viajero tenga capacidad financiera para asumir los primeros gastos de cualquier asistencia menor.
Guía para comparar pólizas y evitar errores frecuentes
Antes de contratar, es fundamental leer la letra pequeña y no dejarse guiar únicamente por la prima final. Un error muy común es ignorar la logística de los pagos: asegúrate de que la compañía gestione directamente las facturas con el hospital para no tener que adelantar grandes sumas de dinero de tu propio bolsillo en medio de una urgencia.
Revisar aspectos operativos básicos te ahorrará muchos problemas cuando estés lejos de casa:
- Verifica que el teléfono de asistencia 24 horas atienda en español o en un idioma que domines con fluidez.
- Comprueba si existen periodos de carencia que dejen sin cobertura los primeros días o semanas del viaje.
- Confirma que la cobertura de responsabilidad civil privada sea lo suficientemente amplia.
- Asegúrate de que la póliza permite la extensión de la cobertura si decides alargar tu viaje estando ya en destino.
Dudas habituales sobre seguros para grandes viajes
Una pregunta recurrente es si se puede contratar el seguro una vez iniciado el viaje. Aunque algunas compañías especializadas lo permiten, suelen aplicar un periodo de carencia de unas 72 horas para evitar fraudes, por lo que siempre es más seguro salir de casa con la póliza ya activa.
Muchos viajeros confían en los seguros de sus tarjetas de crédito, pero estos suelen ser insuficientes para una aventura de varios meses. Sus límites de gastos médicos son generalmente bajos y la validez temporal suele restringirse a los primeros 30 o 90 días, dejándote descubierto el resto del tiempo.
En el contexto actual, es imprescindible verificar que el contrato incluya explícitamente la asistencia por pandemias y los costes derivados de pruebas o cuarentenas médicas, ya que muchas pólizas antiguas o genéricas todavía mantienen estas situaciones como exclusiones.
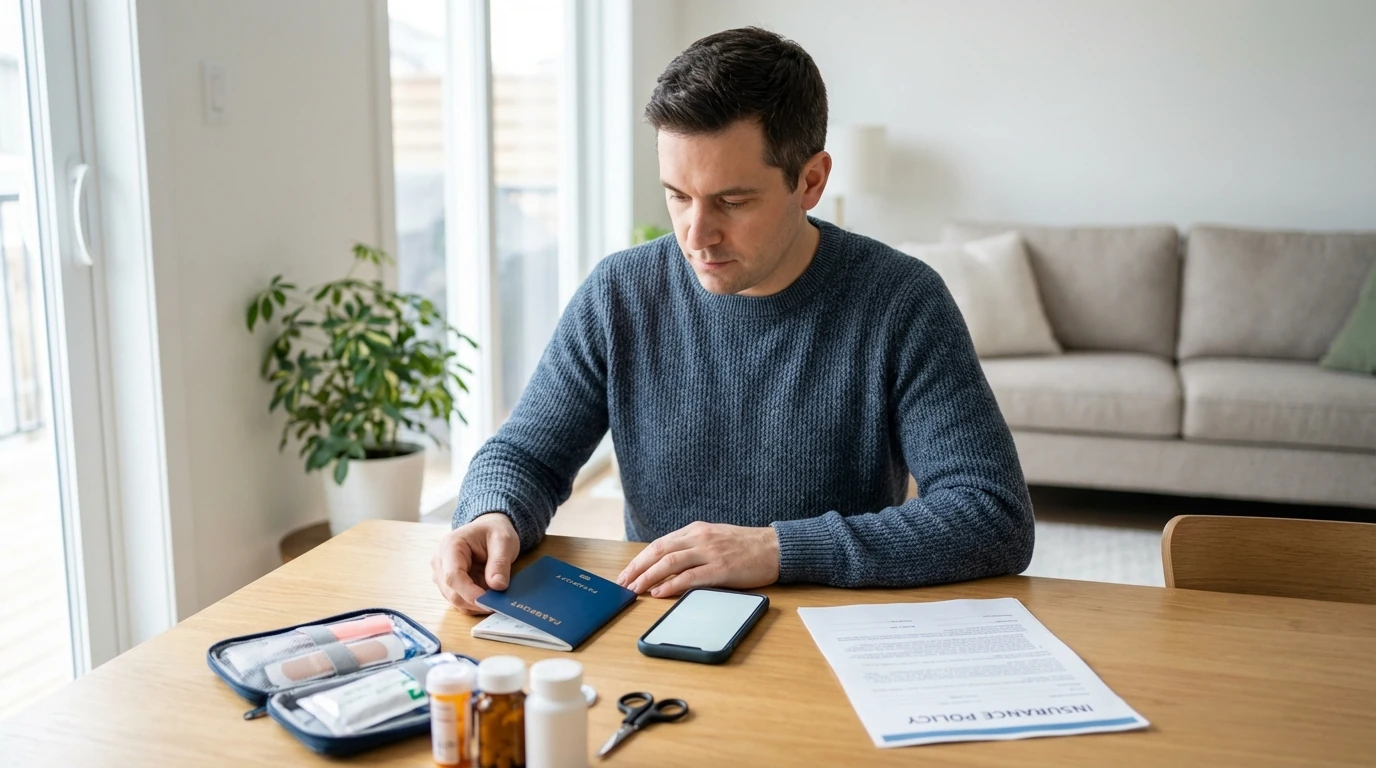
Por último, recuerda llevar siempre la documentación de la póliza en formato digital y físico, junto con el número de póliza y el contacto de emergencia bien accesible, para agilizar cualquier gestión en momentos de estrés.
Elegir la protección sanitaria correcta para una aventura de larga duración trasciende el cumplimiento de un trámite burocrático; supone garantizar el acceso a una medicina de calidad sin comprometer la viabilidad económica del proyecto personal. Contar con un respaldo que ofrezca capitales médicos elevados y asistencia en el idioma propio permite centrarse exclusivamente en la experiencia del viaje.
Antes de cerrar la mochila, verifica que la póliza cubra específicamente las actividades previstas y cumpla con las normativas de entrada del país de destino. Un buen seguro médico internacional para viaje largo es aquel que, en el momento de la verdad, responde con agilidad y solvencia, transformando un posible crisis en una simple anécdota del camino.